Domain logbucheintrag.de kaufen?
Wir ziehen mit dem Projekt
logbucheintrag.de um.
Sind Sie am Kauf der Domain
logbucheintrag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain logbucheintrag.de kaufen?
Was sind die Vorteile und Nachteile einer handschriftlichen Notiz im Vergleich zur digitalen Aufzeichnung?
Vorteile einer handschriftlichen Notiz sind die bessere Merkfähigkeit, die persönliche Note und die geringere Ablenkung durch Technologie. Nachteile sind die langsamere Schreibgeschwindigkeit, die Unleserlichkeit und die begrenzte Möglichkeit zur einfachen Bearbeitung und Weitergabe. Letztendlich hängt die Wahl zwischen handschriftlicher und digitaler Notiz von den individuellen Präferenzen und Anforderungen ab. **
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Chronik 1965Chronik 1965 , Tag für Tag in Wort und Bild , Schlingertöpfe > Kraftstoffversorgung , Ausgabe: Jubiläumsband, Erscheinungsjahr: 20150110, Produktform: Leinen, Auflage/Ausgabe: Jubiläumsband, Seitenzahl/Blattzahl: 240, Fachschema: Geschichte~Historie~Jahrbuch~Lexikon (Jahrbuch), Fachkategorie: Enzyklopädien und Nachschlagewerke, Zeitraum: Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.), Warengruppe: HC/Nachschlagewerke/Lexika, Fachkategorie: Geschichte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019100, Warenverzeichnis für die Außenhandelsstatistik: 49019100, Verlag: Franckh-Kosmos, Verlag: Franckh-Kosmos, Verlag: Franckh-Kosmos, Verlag: 1Buch GmbH, Länge: 302, Breite: 243, Höhe: 28, Gewicht: 1565, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kojiki Aufzeichnung alter Begebenheiten, Sprachbücher von Klaus AntoniDas "Kojiki" ist das älteste literarische Dokument Japans und wurde im Jahr 712 auf Anordnung von Kaiser Tenmu-tenno verfasst. Ziel war es, Mythen, Genealogien, Sagen und historische Berichte zu sammeln und zu dokumentieren, um eine verbindliche Geschichte des Altertums zu schaffen. Die Chronik beginnt mit der Schöpfung und beschreibt die Theogonie sowie die Erdenfahrt des Enkels der Sonnengöttin, gefolgt von der Geburt des ersten Kaisers Jinmu. In den folgenden Büchern wird die Geschichte des Reiches bis zur Regierungszeit der Kaiserin Suiko erzählt. Das "Kojiki" hat sich über die Jahrhunderte hinweg als zentrale Schrift des Shintoismus etabliert und gilt als nationale Ikone Japans, insbesondere nach der Meiji-Restauration von 1868.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind die häufigsten Methoden zur Aufzeichnung und Dokumentation von wissenschaftlichen Beobachtungen?
Die häufigsten Methoden zur Aufzeichnung und Dokumentation von wissenschaftlichen Beobachtungen sind das Anfertigen von Notizen während des Experiments, das Aufzeichnen von Messwerten in Tabellen oder Diagrammen und das Erstellen von Protokollen oder Berichten, die die Beobachtungen detailliert beschreiben. Zusätzlich werden oft auch Fotos, Videos oder Audioaufnahmen verwendet, um die Beobachtungen visuell oder auditiv festzuhalten. Moderne Technologien wie digitale Aufzeichnungsgeräte und Datenbanken werden ebenfalls immer häufiger eingesetzt, um wissenschaftliche Beobachtungen zu dokumentieren. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **

Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
Top-Angebote
Produkte zum Begriff Reserven:
-
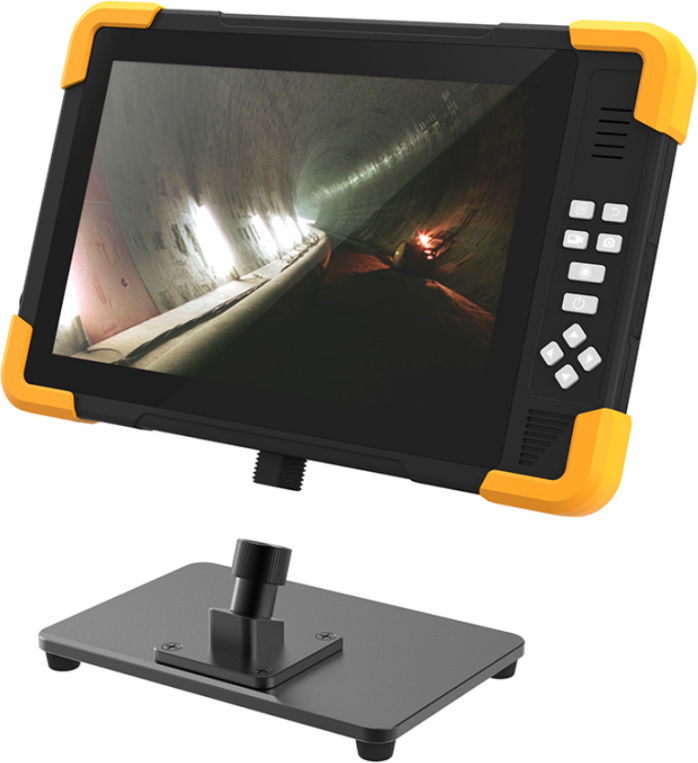
RD100S Touchscreen-Vorschaumonitor mit Aufzeichnung - 4K, 10,1"Robuster 10,1-Zoll-HD-Touchscreen-Vorschaumonitor, mehrere Kameraeingänge und kann bis zu 4K aufnehmen.Hauptmerkmale:HD-Auflösung mit Touchscreen.Unterstützt AHD & CVBS Videoeingang: Universelle Kompatibilität mit verschiedenen Videoformaten.Langlebiges Design mit verstärkten Ecken.Wasserdichtes und staubdichtes Design: Robust und langlebig in jeder Umgebung.Abnehmbare Blende.HD-TouchscreenDie Bedienung des RD100S ist dank des HD-Touchscreens sehr komfortabel.4K-VideoaufnahmeMit dem Vorschau-Monitor können Sie Videos mit einer Auflösung von bis zu 4K aufnehmen.Unterstützt AHD- und CVBS-VideoeingängeSie müssen sich keine Gedanken über die Kompatibilität machen. Unser RD100S unterstützt die Videoformate AHD und CVBS und ist damit ein vielseitiges Werkzeug für Ihre Bedürfnisse.Langlebiges DesignSorgen Sie sich nicht um Ihren Monitor. Mit seinem robusten Design und den schützenden Ecken ist der RD100S stoßfest, leicht tragbar und für den Außeneinsatz geeignetAbnehmbare AbschirmungMüsse729,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chronik 1965Chronik 1965 , Tag für Tag in Wort und Bild , Schlingertöpfe > Kraftstoffversorgung , Ausgabe: Jubiläumsband, Erscheinungsjahr: 20150110, Produktform: Leinen, Auflage/Ausgabe: Jubiläumsband, Seitenzahl/Blattzahl: 240, Fachschema: Geschichte~Historie~Jahrbuch~Lexikon (Jahrbuch), Fachkategorie: Enzyklopädien und Nachschlagewerke, Zeitraum: Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.), Warengruppe: HC/Nachschlagewerke/Lexika, Fachkategorie: Geschichte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019100, Warenverzeichnis für die Außenhandelsstatistik: 49019100, Verlag: Franckh-Kosmos, Verlag: Franckh-Kosmos, Verlag: Franckh-Kosmos, Verlag: 1Buch GmbH, Länge: 302, Breite: 243, Höhe: 28, Gewicht: 1565, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile und Nachteile einer handschriftlichen Notiz im Vergleich zur digitalen Aufzeichnung?
Vorteile einer handschriftlichen Notiz sind die bessere Merkfähigkeit, die persönliche Note und die geringere Ablenkung durch Technologie. Nachteile sind die langsamere Schreibgeschwindigkeit, die Unleserlichkeit und die begrenzte Möglichkeit zur einfachen Bearbeitung und Weitergabe. Letztendlich hängt die Wahl zwischen handschriftlicher und digitaler Notiz von den individuellen Präferenzen und Anforderungen ab. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
Ähnliche Suchbegriffe für Reserven
-
Kojiki Aufzeichnung alter Begebenheiten, Sprachbücher von Klaus AntoniDas "Kojiki" ist das älteste literarische Dokument Japans und wurde im Jahr 712 auf Anordnung von Kaiser Tenmu-tenno verfasst. Ziel war es, Mythen, Genealogien, Sagen und historische Berichte zu sammeln und zu dokumentieren, um eine verbindliche Geschichte des Altertums zu schaffen. Die Chronik beginnt mit der Schöpfung und beschreibt die Theogonie sowie die Erdenfahrt des Enkels der Sonnengöttin, gefolgt von der Geburt des ersten Kaisers Jinmu. In den folgenden Büchern wird die Geschichte des Reiches bis zur Regierungszeit der Kaiserin Suiko erzählt. Das "Kojiki" hat sich über die Jahrhunderte hinweg als zentrale Schrift des Shintoismus etabliert und gilt als nationale Ikone Japans, insbesondere nach der Meiji-Restauration von 1868.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die häufigsten Methoden zur Aufzeichnung und Dokumentation von wissenschaftlichen Beobachtungen?
Die häufigsten Methoden zur Aufzeichnung und Dokumentation von wissenschaftlichen Beobachtungen sind das Anfertigen von Notizen während des Experiments, das Aufzeichnen von Messwerten in Tabellen oder Diagrammen und das Erstellen von Protokollen oder Berichten, die die Beobachtungen detailliert beschreiben. Zusätzlich werden oft auch Fotos, Videos oder Audioaufnahmen verwendet, um die Beobachtungen visuell oder auditiv festzuhalten. Moderne Technologien wie digitale Aufzeichnungsgeräte und Datenbanken werden ebenfalls immer häufiger eingesetzt, um wissenschaftliche Beobachtungen zu dokumentieren. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.